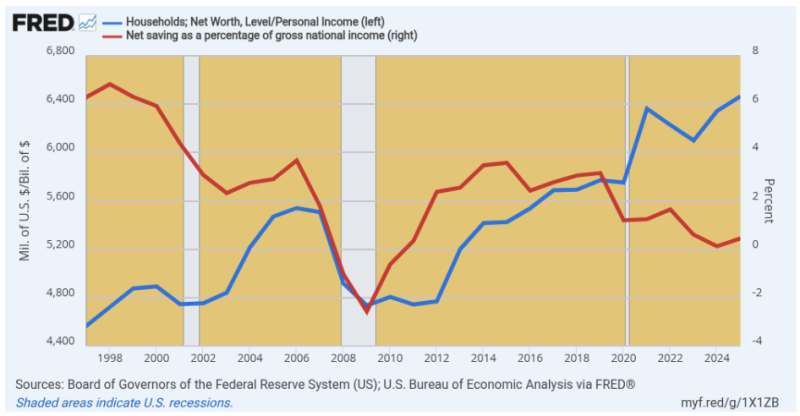
ここに、ケインズ主義者、国家主義者、そしてウォール街の投機家たち(そう、同じことを繰り返している)が説明したがらないグラフがある。同時に、このグラフは、なぜ社会主義が、世界中で数々の悲惨な失敗を重ねてきたにもかかわらず、この時代になってアメリカで何やら怪しげな再興を遂げようとしているのかを説明している。
過去30年間で、国民貯蓄率(赤線)は事実上崩壊し、1997年のGDP比6.3%から2025年にはGDP比0.5%にまで低下した。しかし、同じ期間に、米国世帯の純資産(青線)は個人所得の4.6倍から6.5倍へと急増した。
経済学者の専門用語で言えば、この疑問は次のように繰り返されるだろう。貯蓄の流れが事実上消滅したにもかかわらず、30年という期間で富の蓄積が急増したのは一体どういうことなのか?
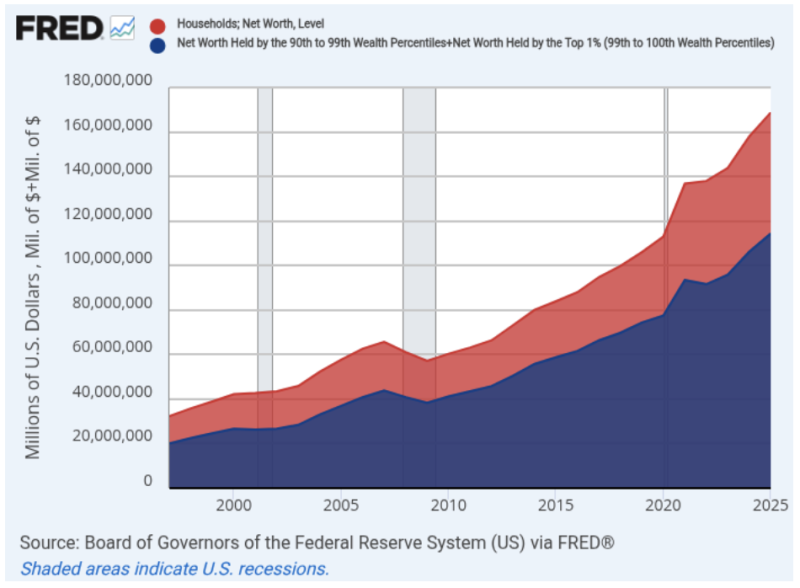
言い換えれば、なぜこれほど多くのアメリカ人が贅沢な暮らしをしながら、とてつもなく裕福になったのか?ここで言う「裕福」とは、文字通りの富裕層のことだ。連邦準備制度理事会(FRB)の資金循環統計によると、家計の純資産は1997年の32兆ドルから現在では169兆ドルにまで急増している。これは、1997年には1世帯あたり平均32万ドルだった資産が、28年後には1世帯あたり平均125万ドルにまで増加したことを意味する。
言うまでもなく、その増加分のかなりの部分はインフレによるものだ。しかし、2025年基準の実質価格で見ても、世帯当たりの平均純資産は約630,000万ドルから前述の1.250万ドルへとほぼ倍増している。
つまり、この30年間で、家計の資産残高には85兆ドルもの新たな富が蓄積されたにもかかわらず、家計あたりの平均貯蓄額はほぼゼロにまで減少したのだ。
当然のことながら、この期間に純資産が136兆4000億ドルも増加した分は、金融資産や住宅資産の保有者(関連債務を除く)に流れた。その結果、所得階層の下位層では資産水準が低いにもかかわらず多額の債務を抱えていたため、富の分配は経済階層の最上位層に大きく偏ることになった。
つまり、利益のうち44.1兆ドルは上位1%の世帯によるもので、上位10%の世帯によるものは実に94.2兆ドルにも上る。ケインズ主義者、国家主義者、そして株式ブローカーたちは、これは単なる市場の働きに過ぎないと主張しているが、我々はそうは思わない。
健全な通貨制度と公正な市場環境の下では、国民所得と貯蓄のわずかな増加に対して、純資産が急激に増加するような事態は起こらなかっただろう。それどころか、純資産の増加は中央銀行の紙幣増刷と、金融インフレのカンティヨン効果によるものだ。
つまり、FRBが紙幣を印刷すると、まずその収益はプライマリー債券ディーラーに預けられ、ディーラーはFRBの公開市場デスクに国債を売却し、その収益はウォール街の市場を駆け巡る。最終的にインフレはエネルギー、食料品、その他の日用品価格の上昇という形で一般市民に影響を及ぼすが、その前にインフレの大部分はウォール街のレバレッジをかけた投機家によって吸収されてしまうのだ。
したがって、近年のアメリカにおける富の分配が、ごく一部の富裕層に偏っている理由は何ら不思議ではない。その原因は、1980年代のレーガン減税でも、資本主義に内在する不平等でもなかった。
それどころか、最も生産性が高く、有能で、粘り強く、企業家精神に富む世帯に富が偏るという通常のバランスは、ウォール街の投機家による連邦準備制度の掌握によって大きく崩れてしまった。
しかしながら、当面の間、以下のグラフがすべてを物語っている。現代の共和党は、金本位制に基づく健全な通貨ではなく、グリーンスパン流の中央集権的な金融計画を採用することで、民主党内で台頭しつつあるマムダニ流社会主義クーデターへの道を開いてしまったのだ。
つまり、以下に示すような富の格差は、アラン・グリーンスパンのインフレ促進・富裕層増資政策が連邦準備制度理事会(FRB)の公式政策となった1987年当時には、これほど大きな歪みは存在していなかったということだ。とはいえ、FRBのバランスシートは、73年間の比較的穏やかな紙幣増刷を経て、1987年第2四半期には250億ドルだったが、その後、2022年第1四半期のピーク時には9兆ドル近くにまで膨れ上がった。
そう、わずか25年足らずで8兆7500億ドルもの法定通貨を自由市場に投入すれば、確かに金融資産の急激なインフレが起こるだろう。そして、1984年までに完全に消滅していたはずの社会主義経済が再び台頭することになるだろう。
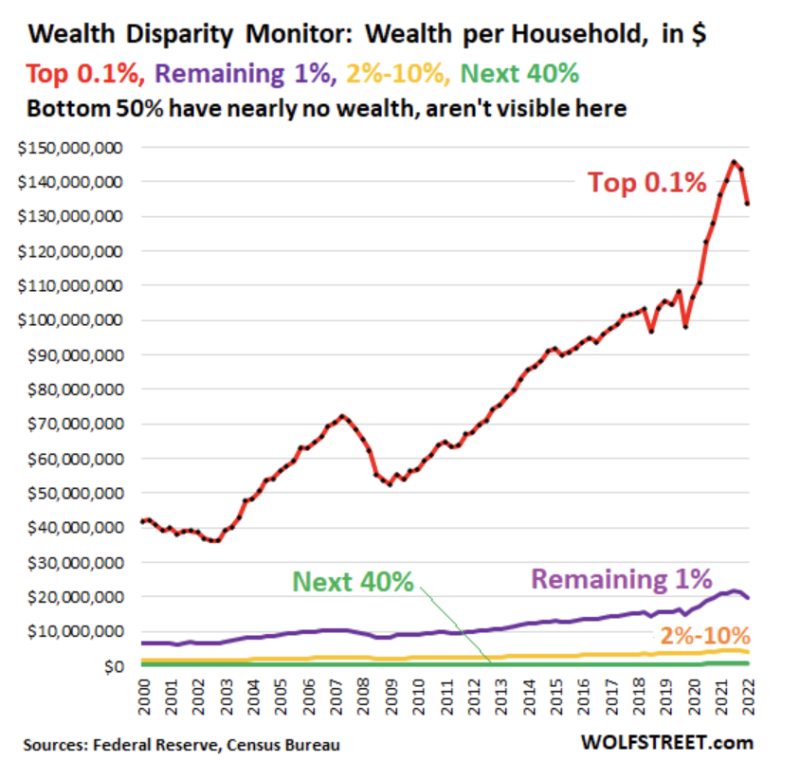
まずは自明の理から始めましょう。富裕層から貧困層への富の再分配は、国家の管轄外です。以上。しかし同時に、国家機関が既に富裕な人々のために人為的に不均衡な状況を作り出すことも、同様に重大な罪です。ところが、1987年8月にアラン・グリーンスパンが連邦準備制度理事会(FRB)議長に就任して以来、ケインズ主義的な金融政策が実践され、さらに強化されてきた結果、まさにそのような事態が生じているのです。
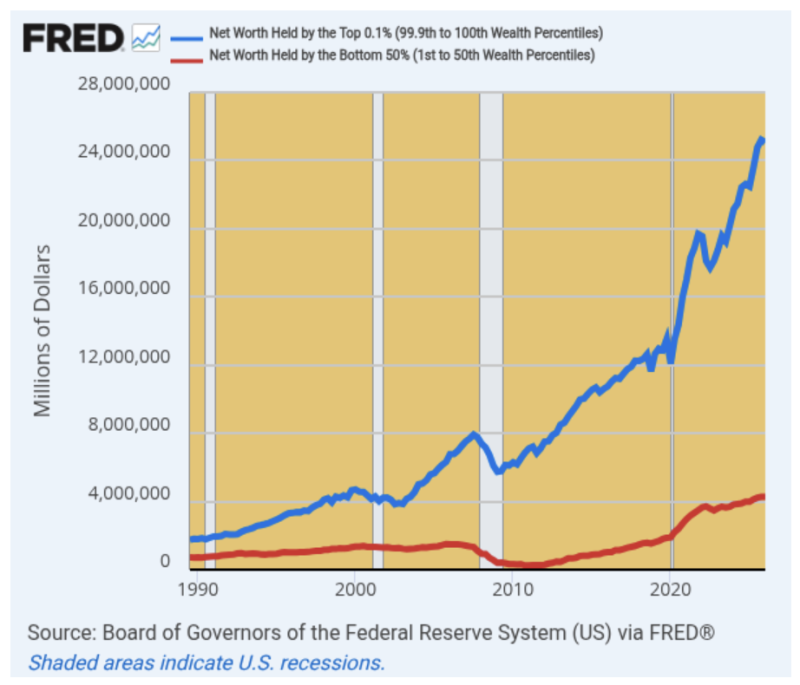
こうした状況を踏まえると、1980年代半ばの「アメリカの夜明け」ブーム以降、富裕層が純資産の面で不利益を被ったと考える理由はない。しかし、下のグラフからも明らかなように、1987年10月のブラックマンデー後にグリーンスパンがウォール街の投機家を初めて救済して以来、超富裕層と下位50%の世帯との格差は容赦なく拡大し続けている。
当時、上位0.1%の世帯の純資産は1兆7570億ドルで、下位50%の世帯の純資産7180億ドルの2.4倍でした。単位当たりで見ると、下位50%の世帯の平均純資産は1万5460ドルだったのに対し、上位0.1%の世帯は1889万2000ドルでした。
これを現状維持と呼べば、何ら問題はなかった。いわば、市場の働きぶりだったのだ。
しかし、2025年になると、富の分配ははるかに不均衡なものとなる。上位0.1%、つまり13万5000世帯の超富裕層の純資産は25兆720億ドルに達し、下位50%の6740万世帯の純資産総額は4兆2660億ドルにとどまる。
つまり、その格差は1989年の2.4倍から2025年には5.9倍に拡大したということだ。そして、この格差拡大は世帯当たりで見るとさらに顕著で、上位0.1%の世帯の純資産は1世帯当たり1億8570万ドルであるのに対し、下位50%の世帯の純資産は6万3300ドルにまで減少している。
実のところ、健全な通貨制度と公正な金融市場の下で、アメリカの世帯における最上位層と最下位層の格差がその期間に倍増したと考える理由は全くありません。以下で詳しく説明する理由から、そのようなことは到底あり得ません。
それどころか、我々が目にしているのはカンティヨン効果である。エクルズ・ビルディングから発せられるインフレ圧力は、ウォール街や金融資産保有者の間でより早く、より完全に壁に付着し、最終的に一般市民の所得や消費水準にまで影響を及ぼすのだ。
しかし、中央銀行がわずか37年で超富裕層と米国世帯の下位50%との間の富の格差を倍増させた経緯は、何ら謎ではない。ケインズ主義的な中央銀行制度は政策手段が一つしかなく、それが本質的に資産を持つ者をさらに富ませるからである。
これは簡潔に言えば、債務価格の組織的な偽造、あるいは経済学者が好んで「金融抑圧」と呼ぶものと言えるだろう。実際、債券利回りが人為的に引き下げられると、資産価格が急騰するのは自明の理であり、単純な算術の問題として、レバレッジをかけた投機はますます大きな利益をもたらすことになる。
つまり、中央銀行が長年行われてきたキャリートレードに二重の打撃を与えているということだ。FRBは、大規模な債券購入、翌日物マネーマーケット金利の固定、ウォール街における価格変動の露骨な操作を通じて、資産側の帳簿を人為的に押し上げている。その一方で、こうした値上がり資産を高レバレッジで保有することによるキャリーコストは、リスクベースの自由市場金利をますます下回っている。
つまり、上位0.1%の純資産が36年間で1兆7570億ドルから25兆720億ドルへと14.3倍に増加した一方で、国民所得(GDP)はわずか5.6倍にしか増加しなかった理由は、エクルズ・ビルディングの友人たちの多大な支援のおかげで、裕福な資産保有者たちが30年近くにわたって簡単に資産を増やしてきたからである。
もちろん、これは1970年代以降のPER(株価収益率)の容赦ない上昇という形で現れています。実際、S&P500は1970年代後半には過去12ヶ月間のGAAPベースの利益の約11倍で取引されていましたが、この倍率は3年間の移動平均トレンドに基づいて着実に上昇し、現在では30倍近くに達しています(点線の赤色の最小二乗トレンド)。
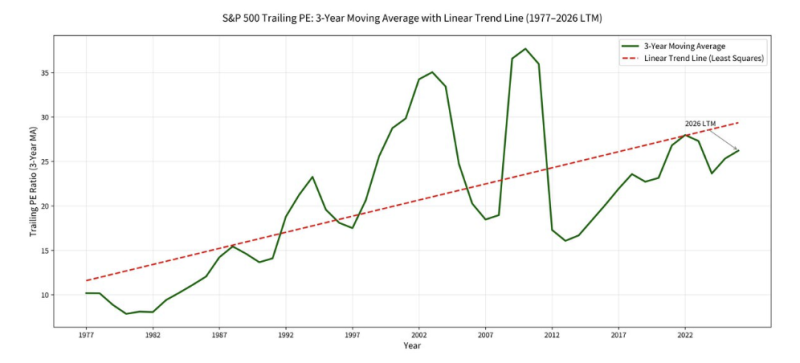
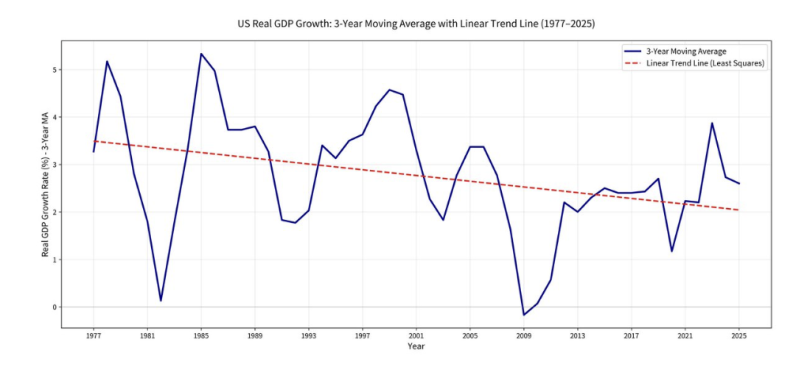
しかし、上記のトレンドラインの論理的な方向は、左上から右下へと逆方向であるべきだ。なぜなら、米国経済の根本的なパフォーマンスの傾向は、過去40年間で急激に悪化してきたからだ。
このように、実質GDPの3年移動平均の推移は、株価倍率の上昇傾向とは決定的に逆行する動きを見せている。1970年代後半には年率3.5%だった実質GDP成長率は、その後40年間下降を続け、現在は年率わずか2.0%となっている。
確かに、短期的にはGDPに占める利益の割合は変動し、上昇傾向を示す可能性もある。しかし、長期的には、企業活動とそこから得られる利益が増加するためには、実体経済が拡大する必要がある。
残念ながら、上記の株価倍率の推移は、下に示した米国経済の着実な低下率とは経済的に全く相容れない。誰かが意図的に操作していたに違いない。それは、債務増加を助長する中央銀行の紙幣増刷担当者たちだ。
そう、実に単純な話だ。オズの魔法使いのように、エクルズ・ビルディングのスクリーンの裏にあるのは、借金、さらなる借金、そしてまたさらなる借金という刺激策だけだ。そしてその理由は、大恐慌時代の、時代が苦しかったのは、消費者と企業が突然勇気と理性を失い、マクロ経済を拡大軌道に乗せるのに十分な消費財や資本財への支出を拒否したからだという、時代遅れの誤った考え方に根ざしている。
そのため、それ以来、経済政策立案者たちは、様々な財政・金融「刺激策」を通じて、自由市場が自力で生み出すよりも安価で豊富な債務を促進することで、支出を刺激しようとしてきた。
現代経済政策におけるこの根本的な(ケインズ主義的な)誤りは、金融市場と一般経済の両方に、途方もない影響を与えてきた。
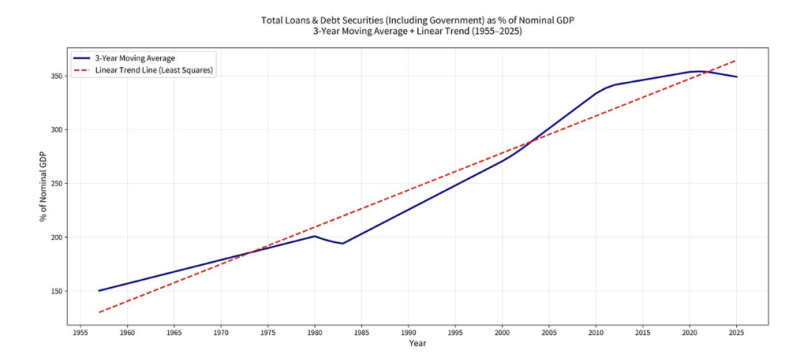
なぜなら、グラフ上のもう一つの重要な線もまた、1971年8月にニクソンがキャンプ・デービッドで健全な金本位制通貨を廃止して以来、容赦なく上昇を続けているからです。ここで言及しているのは、下のグラフの最小二乗線(点線の赤線)で示されている、国民のレバレッジ比率の推移です。これ以上決定的な要素はないでしょう。
1955年には国民所得の1.5倍未満という歴史的な比率だった公的債務と民間債務の総額は、現在では異常かつ前例のない国民所得の3.5倍に達している。
この2倍の債務増加は、今日の巨大な中央銀行主導の金融バブルについて知るべきことすべてを物語っている。歴史的に安定しており、繁栄と両立する国民所得に対する1.5倍の比率であれば、現在存在する公的債務と民間債務の合計はわずか48兆ドルに過ぎない。
実際、2026年第1四半期末時点で、その数字は116兆ドルに達していた。つまり、米国経済はかつて想像もできなかったほどの70兆ドルもの債務を抱え込むことになったのだ。そして、この債務の過剰価格設定が、ウォール街をレバレッジ投機の狂乱へと駆り立てたのである。
際限のないベーシス取引から、3倍レバレッジのETF、そしてあらゆる種類のレバレッジ型オプション取引スキームに至るまで、ウォール街は金融資産価格を際限なく押し上げてきた。しかし、こうした投機と債務のピラミッドは、持続可能な付加価値や実体経済の生産に基づいたものではなく、中央銀行の紙幣印刷機が生み出した腐敗した果実に過ぎない。
しかし、ここで一つ大きな問題が浮上する。上述のような巨額のレバレッジと70兆ドルもの追加債務は、繁栄のために全く必要ではなかったのだ。それは富裕層を途方もなく裕福にした(おそらく兆万長者のイーロン・マスクがその象徴だろう)が、その基盤となったのは、いわゆる「グリーンスパン富裕効果」理論であり、これは間違いなく現代における最大の経済政策上の誤りである。
そして今や、それはアメリカ民主主義の根幹をも脅かしている。なぜなら、それはあまりにも甚だしい富の格差を生み出し、世紀の変わり目には完全に死滅していたはずの社会主義を、かえって復活させているからだ。
1955年の黄金時代における公的債務と民間債務の合計対国民所得(GDP)比率1.4倍を基準にすると、現在70兆ドルに上る過剰債務は、金融市場と米国経済の上にダモクレスの剣のようにぶら下がっている。
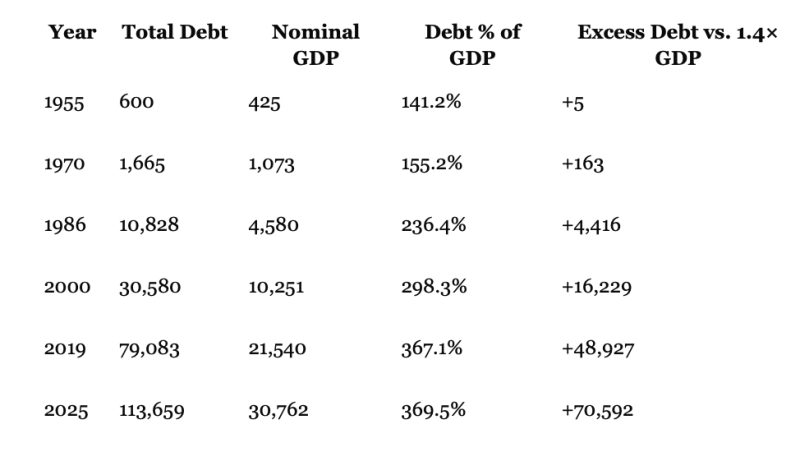
実際、このデータは、エクルズ・ビルディングの金融専門家たちが、特にグリーンスパンの就任以来、水面下で企てていた主な策略が、借金、さらなる借金、そしてさらにさらなる借金という偽りの妙薬であったことを明確に示している。実際、1955年以降の70年間で、米国の公的および民間の未償還債務総額は、6,000億ドルから113兆6,000億ドルへと、驚異的な190倍に増加したのである。
確かに、その0年間にはかなりの経済成長があり、物価水準も著しく上昇しました。しかし、それでもなお、債務の増加はこれら二つのマクロ経済要因をはるかに上回り、その結果、国のレバレッジ比率(公的債務と民間債務の合計を名目GDPで割った比率)は、1955年の141%から現在では370%にまで上昇しました。
一言で言えば、1960年代半ば以降の積極的な中央銀行政策の遺産は、アメリカの自由企業に、事実上、絶え間なく続く国家規模のレバレッジド・バイアウト(LBO)という重荷を背負わせたことだ。そして、あらゆるレバレッジド・バイアウトと同様に、利益を得るのは既存株主であり、その後、その重圧的な債務に苦しむことになる労働者、企業家、消費者ではない。
さらに、スポンサーが着実な債務返済によって収益を高めると主張し、実際にそうすることもある標準的なLBOとは異なり、FRBの国家LBOは一方向のみに作用してきた。すなわち、国家のレバレッジ比率がますます高くなり、過剰債務の負担が徐々に増大するという方向である。ここでいう過剰債務とは、GDPの140%という歴史的基準を超えるレバレッジを指す。
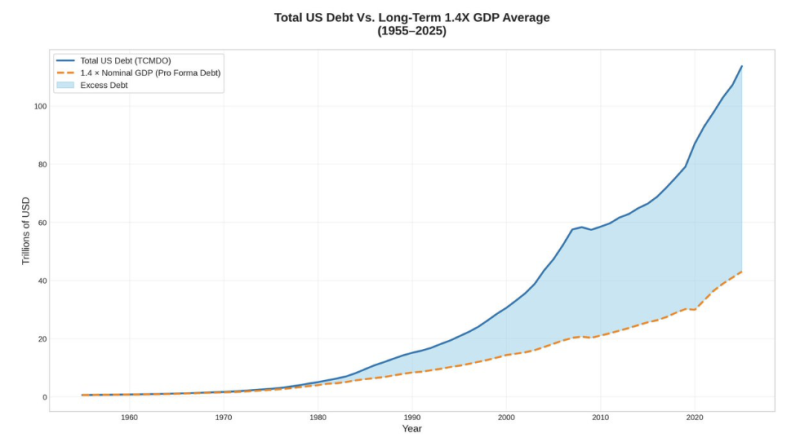
下のグラフの青色の部分は、1955年当時のGDP比140%という基準を超える債務残高の増加を示しています。これは、変動的な景気循環の傾向ではなく、中央銀行の紙幣増刷によって引き起こされた長期的な傾向であり、米国経済に深刻な負担となる債務の楔を打ち込んでいることを明確に示しています。
実際、編集者が若き連邦議会職員としてワシントンDCに初めて赴任した1971年8月、ニクソン大統領がキャンプ・デービッドで愚行に走る直前には、超過債務はわずか1630億ドル、 GDPの15%に過ぎなかった。しかし、1987年にグリーンスパンが連邦準備制度理事会(FRB)議長に就任する頃には、新たに自由になったFRBの紙幣印刷機の所有者たちは、超過債務をすでに4兆4160億ドル、GDPの95%にまで拡大させていた。
その後は当然のことながら、事態は一気に悪化した。ドットコムバブル崩壊後にグリーンスパンが完全に失速する前から、超過債務はすでに16.2兆ドル、 GDPの158%に達していたが、その後20年間、彼の後継者や任命された者たち(バーナンキ、イエレン、パウエル)が次々と政権を担い、紙幣印刷機をフル稼働させた結果、超過債務は2019年までに49兆ドル近く、GDPの227%にまで膨れ上がった。
パウエル議長が短期間の量的引き締め(QT)によってFRBの巨大なバランスシートを縮小しようと遅ればせながら努力したにもかかわらず、過剰債務の津波は収まる気配を見せていない。実際、2025年末時点で113.7兆ドルに達し、その後も急激に増加し続け、2026年末には120兆ドルに達する可能性が高い。
しかし、それでもなお。この債務爆発を助長した慢性的かつ体系的な金利抑制が全く必要ではなかったという証拠は、過去の経済実績統計を見れば明らかだ。実際、債務額と国家レバレッジが非常に低かった1955年まで遡ってみると、その年は経済的に非常に好調な年だったことがわかる。前年比で実質GDPは7.1%増加し、消費者物価指数(CPI)は0.4%低下、実質世帯所得の中央値は6.6%増加した。
一言で言えば、1955年はドナルド・トランプが今日自慢するだけの黄金時代の中心地だった。前述の600億ドルに上る公的債務と民間債務の合計は、GDPの141%に相当し、1870年以降の長期平均である約150%とほぼ同水準だった。
言うまでもなく、1955年の繁栄を生み出すのに、今日の巨額の債務水準や、それに伴う金融資産価格と商品・サービスのインフレによる膨張などは全く必要なかった。当時、偉大なドワイト・アイゼンハワー大統領は、実質国防費を35%削減し、ソ連との関係改善を図り、1920年代以来初めて連邦予算の均衡を実現していたのだ。
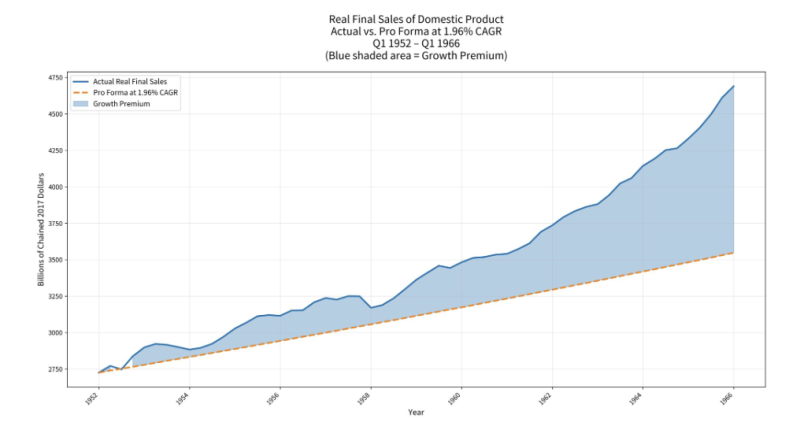
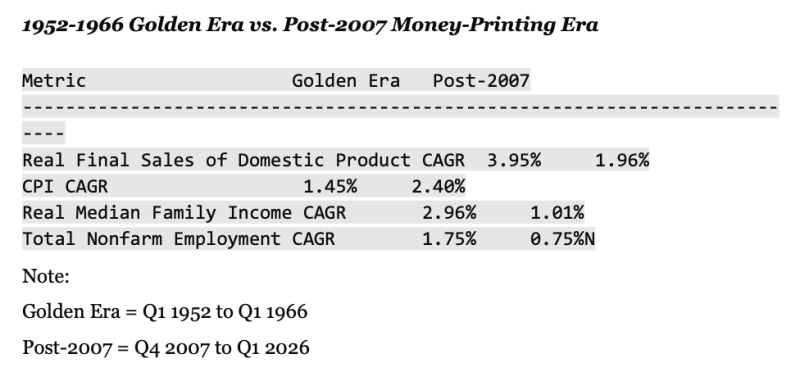
これらの状況はどれも、現代の支出・借入・投機・印刷といったやり方とは全く似ても似つかないものだった。実際、1952年第1四半期から1966年第1四半期までの期間、実質ドル建ての米国の生産高(国内総生産の実質最終販売額で測定)は年率4.0%増加した。
対照的に、FRBが景気刺激策と紙幣増刷に全力を注いだ2007年第4四半期以降、実質最終売上高は年率わずか1.96%の伸びにとどまり、1950年代から1960年代の黄金時代の成長率の半分にも満たない。14年間という連続した期間で見ると、こうした成長率の差は累積的に大きな違いを生み出す。
下のグラフに示すように、1966年第1四半期の米国経済規模は、1952年第1四半期と比べて実際には72%拡大していた。これに対し、大金融危機以降に見られた成長率では、ワシントンの政策立案者による大規模な財政・金融刺激策にもかかわらず、経済規模はわずか30%しか拡大していなかっただろう。
それは決定的な証拠と言えるでしょう。連邦準備制度理事会(FRB)とそのウォール街やワシントンにいる手先たちは、一般市民の経済成長、雇用創出、そして一般市民の全体的な繁栄を高めるためには、一般市民の経済における適度なインフレとウォール街における相当な資産インフレが必要だと常に主張しています。
そうではありません。以下に詳しく説明するように、全く違います。
実際、比較するまでもない。下の表は、両期間の実質成長率、インフレ率、実質世帯所得の中央値、雇用増加率を比較したものであり、その明確な違いは一目瞭然だ。
最後に、この14年間の黄金時代は、第二次世界大戦型の公的債務の貨幣化と国債利回りの人為的に低い水準への固定を終結させた1951年の財務省協定の直後に起こったことを思い出す必要がある。その結果、ウィリアム・マクチェスニー・マーティンの健全な金融政策指導の下、連邦準備制度理事会(FRB )の紙幣印刷機は1966年まで事実上休止状態にあった。1966年、ジョンソン大統領がFRB議長に対し、東南アジアでの戦争と国内のいわゆる「偉大な社会」のために、彼の軽率な「銃とバター」政策を貨幣化するよう強要したのである。
しかし、1951年から1966年第2四半期にかけて、連邦準備制度理事会のバランスシートは年率わずか0.7%しか拡大しておらず、しかもこれは名目値である。
インフレ調整後の実質値では、実際には約11%縮小し、GDPに占める割合は15%からわずか7%にまで低下した。
もちろん、今日のFRB支持者たちの見解によれば、この14年間、中央銀行の紙幣増刷によって放置され、栄養不足に陥っていたアメリカ経済は、深刻な経済崩壊と危機に陥っていたはずだ。
そうはなりませんでした。アメリカの企業、労働者、消費者、貯蓄者、投資家、発明家、投機家が自由市場で自らの利益を追求したこと、そして比較的健全な通貨が相まって、アメリカ経済は実際に好景気となり、インフレを伴わない繁栄で輝きを放ったのです。
一言で言えば、その真価が発揮されたということだ。当時も政府による「景気刺激策」や急激な債務増加は必要なかったし、今も必要ない。
したがって、真の黄金時代を取り戻すための第一歩は、安易な資金供給、巨額の財政赤字、高関税、そして自由市場における投資、資源配分、成長の過程へのワシントンの絶え間ない干渉といった処方箋とは正反対のものである。
連邦準備制度理事会(FRB)が国債を保有したり、証券の売買を一切行わないことを禁じる法律を制定すればよい。この金融政策の中央集権的な計画に代えて、加盟銀行が健全な商業担保を提示することを条件に、自由市場金利に一定の上乗せ金利を課す形で、受動的な割引窓口融資を復活させればよい。
持続可能な繁栄を促進するには、それだけで十分だ。そして、その証拠は黄金時代の成果にある。
これらの改革を実行しなければ、怒りは増大し、富を奪う者たちの長い刃が誰も望まない形で振り下ろされることになるだろう。貧困層と中間層が持続的なインフレ、低成長、そして中途退学者が蔓延する不安定な労働市場によって破滅していく中で、紙の富が過剰に蓄積された経済は持続可能ではない。これは資本主義ではなく、印刷機による腐敗である。歴史は、これがどこへ行き着くかを正確に示している。すなわち、すべての人にとってさらに悪い混乱へと至るのだ。
このエッセイは、ストックマンズ・コーナーに関する3部構成のエッセイから抜粋したものです。
ご意見はこちら
の下で公開 Creative Commons Attribution4.0国際ライセンス
再版の場合は正規リンクをオリジナルに戻してください。 Brownstone Institute 記事と著者。