状況は左右され始めており、昨日の Snap Inc. (SNAP) による 43% の急落もその XNUMX つです。
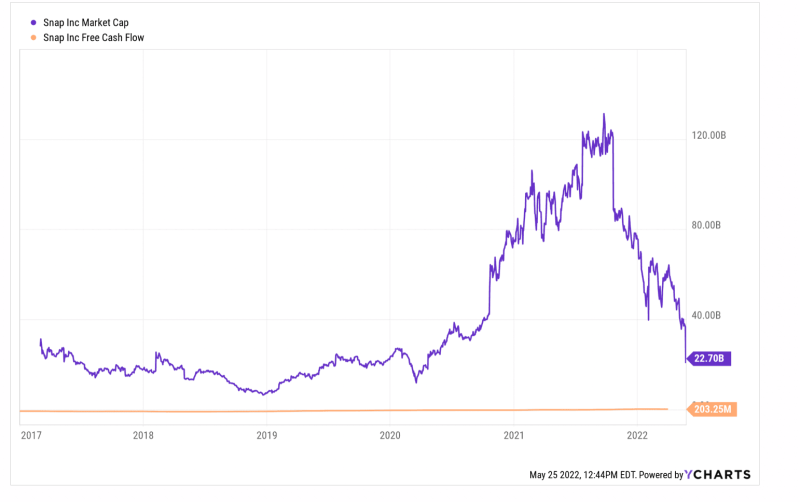
また、企業の時価総額が、前年の 85 年半に 815% 上昇した後、XNUMX か月で XNUMX% 下落した場合、何かが水準に達していない可能性があります。 この場合、開始日は容疑者の中で最も重要です。
SNAP の時価総額は 14.3 年 2020 月にわずか 18 億ドルであり、FRB はこれまでで最も狂った紙幣の印刷を開始しました。 わずか 131 か月後、SNAP の時価総額は XNUMX 億ドルに達しました。合理的な根本的な理由がまったくないことを意味します。
その時点で、LTM の収益とフリー キャッシュ フローはそれぞれ 3.7 億ドルと 6.0 万ドルでした。 これは 35 倍の収益倍数であり、フリー キャッシュ フロー (黄色の線) の無限の評価であり、同社は 2016 年後半に上場して以来、赤インク バージョンを継続的に報告してきました。
とはいえ、同社の利益警告と昨日の驚異的な株価急落が、正気を取り戻したとは言い難い。実際、3月の過去12ヶ月間のフリーキャッシュフローはわずか2億300万ドルだったため、昨年秋のピーク時には現在のフリーキャッシュフローの645倍という評価額だったが、昨日の急落にもかかわらず、依然として111倍となっている。
言い換えれば、2020年XNUMX月以降のFRBの紙幣増刷の狂気は、ロックダウン介入に資金を提供するために解き放たれ、金融市場に残っていた一見した合理性を窒息させてしまったのだ。そのため、エクルズビルに真っ赤な印刷機がない現在、拘束されていない評価がありふれた現実に見舞われると、昨日のスナップ社の爆破事件のような大惨事がますます頻繁に起こるようになっている。
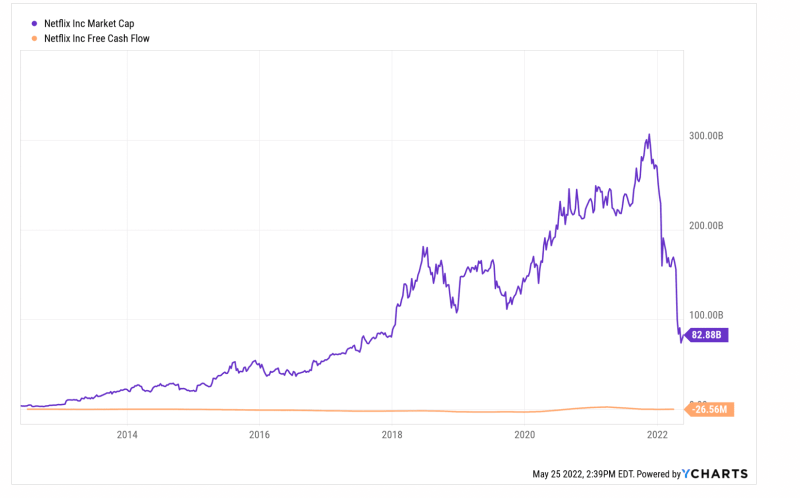
つまり、Netflixの最近の株価急落は、まさにその典型的な例と言えるでしょう。同社の時価総額は、昨年11月16日のピーク時の3050億ドルから現在820億ドルへと、73%も減少しています。
問題は、Netflixのピーク時の時価総額がまさに狂気じみていたということだ。当時、同社の直近12ヶ月間のフリーキャッシュフローは1億5100万ドルで、これは202倍に相当する。2021年3月期の直近12ヶ月間で記録した過去最高のフリーキャッシュフロー24億6000万ドルを考慮に入れたとしても、その倍率はとんでもない124倍だった。
もちろん、現状では同社のフリーキャッシュフローは過去の赤字パターンに戻っており、 3月までの直近12ヶ月間の期間はマイナス2600万ドルとなっている。
そのため、同社の評価が正常化されているかどうかはまだ明らかではありませんが、XNUMX つ確かなことがあります。 223億ドル規模の製品検査を 過去 XNUMX か月間の時価総額の減少は、孤立して発生したわけではありません。 スコアによって繰り返されるこの規模と突然の損失は、投機家やバブルライダーの行動に影響を与え、金融市場全体にわたって、良い意味ではありません。
実際、それがFRBのマネーポンピング狂気の本質的な罪です。 それは上昇の途中で不合理な投機を引き起こし、FRBが遅ればせながらインフレとの闘いを余儀なくされた今、下降の途中で際限のない急落と混乱を引き起こすでしょう.
さらに、その見通しは、金融市場や非常に人気のあるゴーゴー株だけに限定されるものではありません。 そして、簡単に得られる富が煙のように消えていくという問題だけではありません。 実体経済も打撃を受けます。
たとえば、住宅ローンの refi 市場における最近の爆発的な取引高とその後の崩壊は、現在 30 年物住宅ローンの金利を 270 ベーシス ポイント引き上げた FRB の政策転換の主要な影響の好例です。
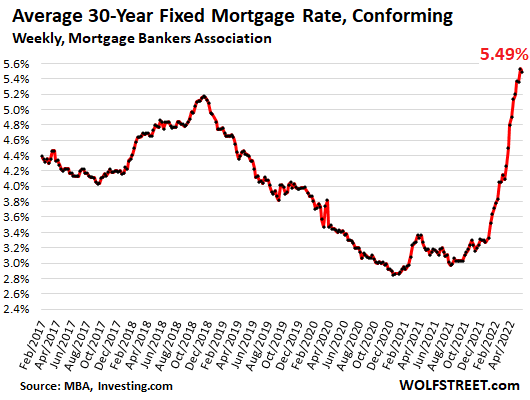
金融危機後の景気拡大が長期化していた頃、住宅ローンの再融資の傾向水準は、171 年と 121 年にそれぞれ四半期あたり平均 2017 億ドルと 2018 億ドルでした。 しかし、以下のシーケンスに示されているように、2019 年 2020 月に FRB がマネー スピゴットを開放し、XNUMX 年 XNUMX 月に悪意を持って準備されたとき、すべての地獄が解き放たれました。
2019年第2四半期の1400億ドルという水準と比較すると、住宅ローンの借り換え額は急激に増加し、 2021年第2四半期には7260億ドルに達した。これは通常の約5倍の水準であり、数百万件もの住宅ローンが急激に、しかも極めて低い金利で借り換えられたことを意味する。
住宅ローンの Refi の四半期ごとのボリューム:
- Q2 2019:140億ドル;
- 3 年第 2019 四半期: 211 億ドル。
- 4 年第 2019 四半期: 366 億ドル。
- 1 年第 2020 四半期: 346 億ドル。
- 2 年第 2020 四半期: 502 億ドル。
- 3 年第 2020 四半期: 620 億ドル。
- 4 年第 2020 四半期: 694 億ドル。
- 1 年第 2021 四半期: 709 億ドル。
- Q2 2021: 726億ドル;
- 3 年第 2021 四半期: 583 億ドル。
- 4 年第 2021 四半期: 498 億ドル。
- Q1 2022: $ 424B
下落局面は現在進行中です。 Refi ボリュームは 42 年第 1 四半期に 2022% 減少し、FRB は利上げキャンペーンを開始したばかりです。 実際、XNUMX 月中旬の時点で、FRB の資金率は依然として実質的にゼロでした。
今後、金利の上昇と住宅ローンの組成の急落の影響は多岐にわたります。 XNUMX つには、過去 XNUMX 年間の住宅価格の大幅な上昇が、材料費と人件費の高騰によって新しい住宅供給が大幅に削減されているため、従来の方法で市場を簡単に一掃するために突然転覆することはありません。
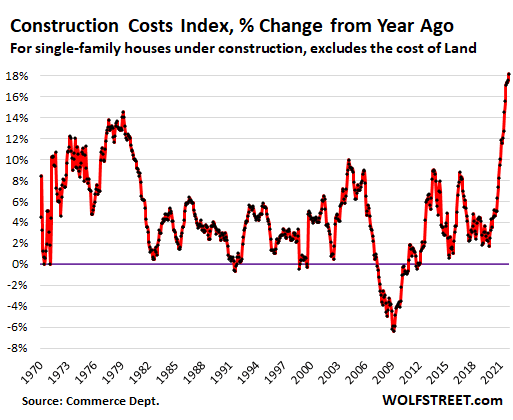
実際、家を建てることに関係するほぼすべてのもので、供給側のインフレが大幅に進んでおり、住宅建設指数は前年の水準から 18% 上昇し、価格に関係なく一部のアイテムの入手可能性が完全に制限されています。 この傾向がすぐに逆転することはなく、エネルギー価格と中国のロックダウンによってはさらに悪化する可能性があります。
一方、所有権市場から締め出された買い手候補は全員、賃借しなければならなくなります。 また、スクイーズは単なる限界ではありません。 たとえば、2021 年 25 月には、新築住宅の販売価格の 300,000% が 2022 ドルを下回っていました。 しかし、10 年までに、新築住宅販売のわずか 300,000% が XNUMX 万ドル未満でした。
所有権市場で急速に激化する逼迫により、賃料が押し上げられ、民間の追跡会社によると、賃料はすでに前年比で 20% 以上上昇しています。
直接賃料と間接賃料(つまり所有者の等価賃料)が CPI の 32% を占めるという事実を考えると、8.3% の総合 CPI 率がすぐには下がらないことは明らかです。 つまり、FRB には、金利を着実に引き上げる圧力から逃れる道がないということです。
同様に、refi 市場の崩壊が差し迫っていても、「強い」とされる消費者が影響を受けないわけではありません。 上記の 2020 年から 2021 年の refi 数値に組み込まれた住宅ローンのサービス コストの大幅な XNUMX 回限りの削減は、それに比例して PCE の栓を開きました。
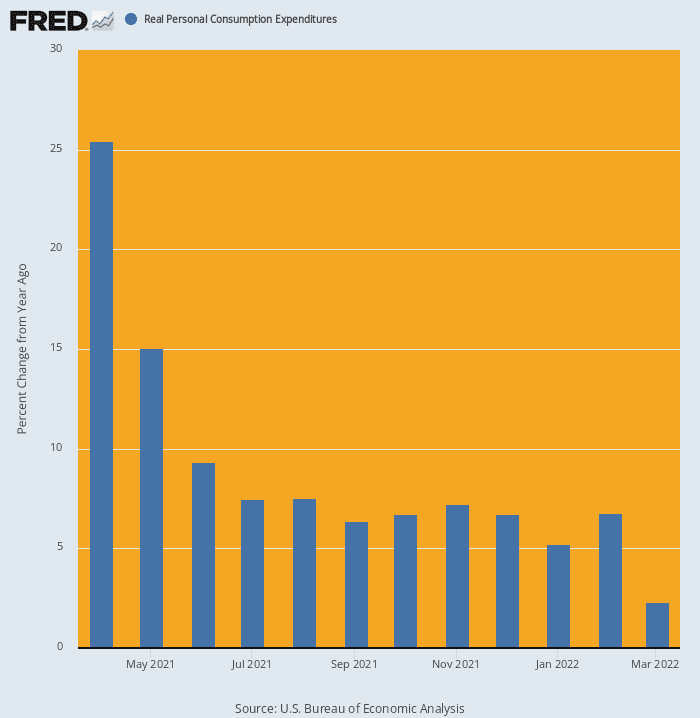
実際、昨年春に実施された1兆9000億ドル規模のバイデン政権による景気刺激策に借り換え効果が加わると、家計支出は急上昇した。 4月には前年同月比25.4%増となり、年末まで高水準を維持した。
しかし、2022年3月までにその勢いはすでに急激に衰えていた。実際、家計支出は前年比わずか2.3%増にとどまり、4月以降は明らかにマイナスに転じる見込みだ。
2020 年 2022 月から XNUMX 年 XNUMX 月までの実質 PCE の Y/Y 変化
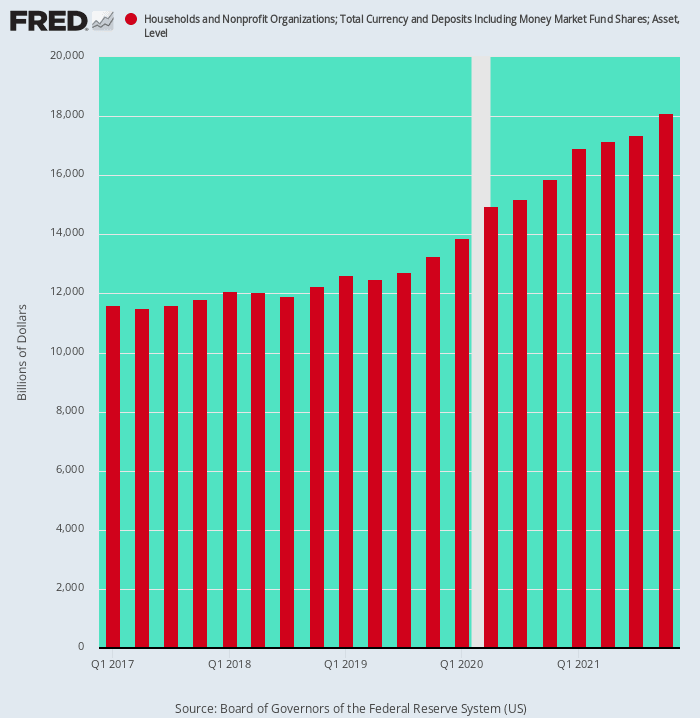
最後に、ウイルスパトロールの妨害と強制的な支出削減のおかげで、家計の現金預金が大幅に増加したことも、一度限りの出来事であったことに注意する必要があります。 したがって、4 年第 2019 四半期までの 1.45 年間で、家計の現金預金は XNUMX 兆 XNUMX 億ドル増加しました。これは、過去 XNUMX 年間の傾向を表しています。
しかし、コロナ禍後の金融・財政刺激策の乱発により、現金預金は2019年第4四半期から2021年第4四半期にかけて4兆8400億ドル、つまり以前のトレンド率の3.3倍に急増した。
言うまでもなく、これらの棚ぼたは消費能力と消費意欲を急激に押し上げましたが、「強い」消費者の下でのその支持も同様に消滅する準備ができています。 今後、これらの異常な現金残高は、大幅に増加するのではなく、実際に減少し、メインストリート経済の下に別の落とし穴を提供します.
家計の現金残高、1 年第 2017 四半期~4 年第 2021 四半期
要するに、ウォール街とメインストリートの経済の両方が、ロックダウン、連邦準備制度理事会の金の刷り込み、ワシントンのせっかちなパルーザによってひどく混乱し、ゆがめられてきたので、連邦準備制度理事会が経済危機に陥るにつれて、多くのものが「スナップ」しようとしています。絶望的なインフレ闘争モード。
これが実際に意味することは、SNAP の時価総額のような現在の経済数値は、今日ではなく明日の出来事であるということです。 実際、バックミラーは、SNAP の株主が昨日経験したこと、つまり非常に無作法な目覚め以上のものへの信頼できるガイドではありません。
著者のページから転載。
ご意見はこちら
の下で公開 Creative Commons Attribution4.0国際ライセンス
再版の場合は正規リンクをオリジナルに戻してください。 Brownstone Institute 記事と著者。