4月は、前年同月比消費者物価指数(CPI)が6%以上上昇した7ヶ月連続の月となった。このような高水準が続けば、家計の予算や貯蓄は壊滅的な打撃を受ける可能性がある。6.0%のインフレが3年間続くと購買力は17%低下し、5年後には27%、10年後には46%も低下する。
したがって、今日のレポートが実際に示したのは、インフレがすでに危険な暫定的な高原に達していることです。 そしてそれは、XNUMX 桁の年間増加率に到達する前のことです。
ヘッドライン CPI の Y/Y 変化:
- 6.22月: XNUMX%;
- 6.81 月: XNUMX%。
- 7.04月: XNUMX%;
- 7.48月: XNUMX%;
- 7.87月: XNUMX%;
- 8.54月: XNUMX%;
- 8.26月:XNUMX%
インフレ圧力の上昇が続いていることを示す指標の一つとして、消費者物価指数(CPI)の構成要素のうち、食料費と住居費を合わせると全体の46%を占めるが、いずれも急速なペースで上昇傾向が続いていることが挙げられる。
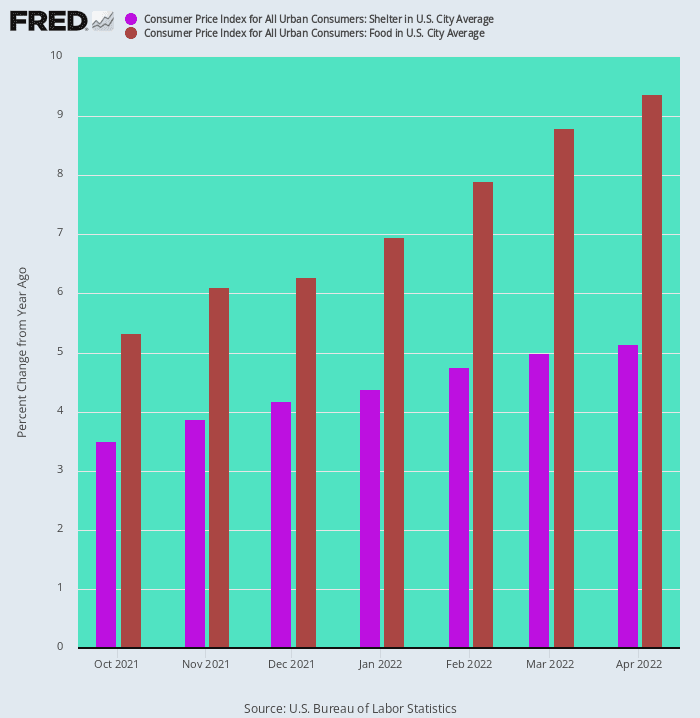
昨年 5.33 月以降、食品価格は前年比で 9.38% から 3.38 月には 5.14% に跳ね上がりました。 同時に、シェルター指数は XNUMX% から XNUMX% に加速しました。
2021 年 2022 月から XNUMX 年 XNUMX 月までの CPI フード アンド シェルター指数の Y/Y 変化
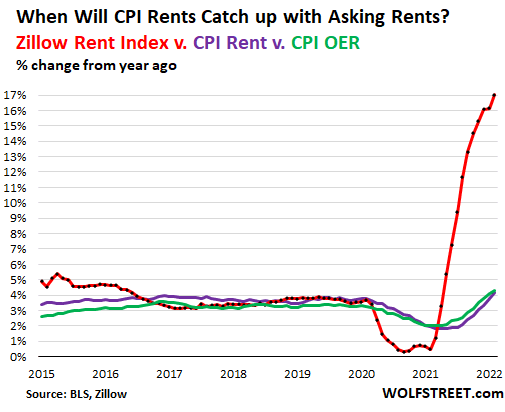
言うまでもなく、上記の数値の上昇は、食料と住居費の急増の終わりを意味するものではありません。例えば、4月のOER(所有者相当賃料)と主要賃料指数の前年同月比上昇率はそれぞれ4.79%と4.82%でした。しかし、高く評価されているZillowの賃料指数は、直近の月で17%上昇しています。
ただし、BLS の家賃徴収プロセスにはタイムラグが組み込まれているため、これら 31.4 つの BLS シェルター コンポーネントが市場ベースのデータとのギャップを埋めるのは時間の問題です。 そして、これら XNUMX つの項目だけで、総合 CPI の XNUMX% を占めています。
同様に、食品は 1970 年代以来最も激しいインフレの渦中にあります。 前年比ベースで、これらはXNUMX月のCPIレポートで明らかな圧力の一部です:
前年比 % の変化:
- 魚: 13%;
- 牛肉: 14%;
- コーヒー: 14%;
- 牛乳: 15%;
- 鶏肉:15%;
- ベーコン: 18%;
- 卵: 23%;
- 小麦粉: 33%;
言うまでもなく、上記の数字は、すでにスーパーマーケットの棚に浸透しているインフレ圧力を表しています。 しかし、さらに上流の食品の PPI と商品指数に到達すると、CPI 食品指数が決してピークに達していないことがわかります。
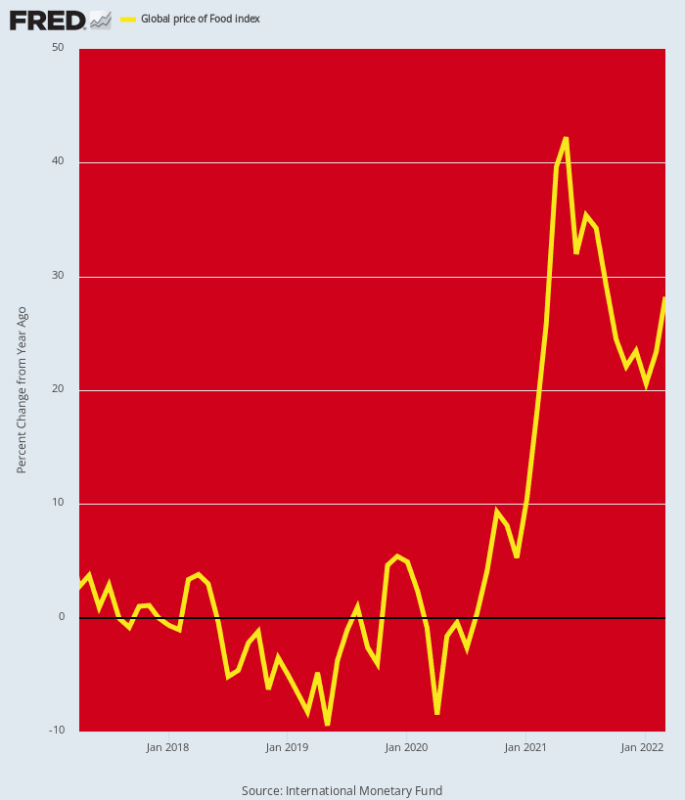
商品レベルで見ると、世界の食料指数は依然として前年比28%上昇している。肥料価格の高騰が農家による施肥量の削減につながり、その結果として今秋の収穫量が大幅に減少すれば、この上昇率は年末にかけて大幅に加速する可能性が高い。
生産者価格レベルのさらに下流では、XNUMX 桁の速度で成長している品目のリストが長くなり続けています。つまり、スーパーマーケットの価格の上昇が緩和されるのはまだ先のことです。
Y/Y PPI コンポーネントの変更:
- スパゲッティ/マカロニ: 10.3%;
- レタス:12.0%
- 牛乳: 16.4%;
- オレンジ果汁:17.2%
- ハム: 17.7%;
- バター: 17.9%;
- ベーコン: 19.4%;
- 鶏肉: 20.3%;
- 牛肉: 24.2%;
- 砂糖: 32.2%;
- 卵: 33.8%;
- ホットドッグ: 37.1%;
- 子羊: 43.8%;
- 大豆油: 60.7%;
- コーヒー: 70.6%
Y/Y 世界食料価格指数の変化
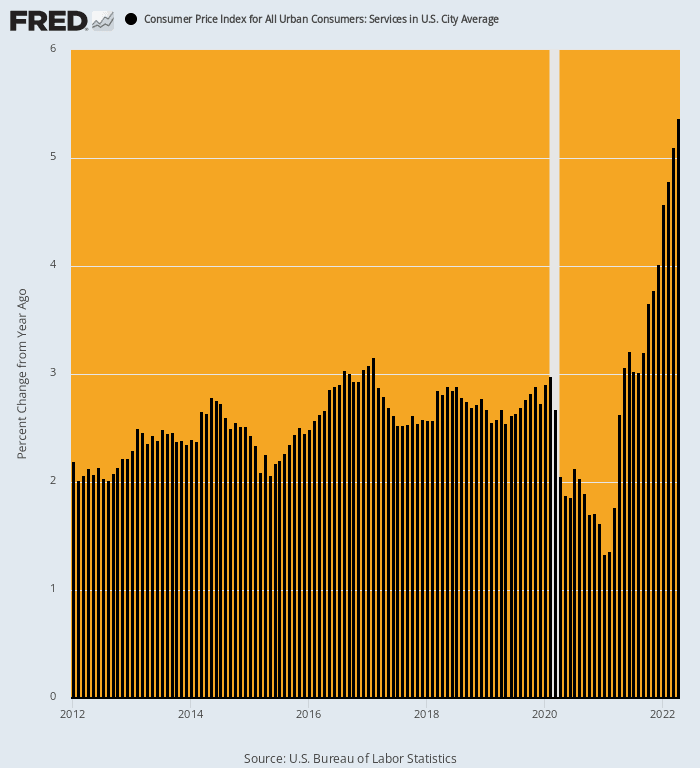
近年の消費者物価指数(CPI)全体の上昇を阻む要因の一つは、2020年の厳しいロックダウン期間中に発生したサービス価格の一時的な下落である。2012年から2019年の景気回復期における2.5%前後の上昇傾向と比較すると、2021年1月にはCPIのサービス構成要素は前年比で1.3%まで低下した。
しかし、州政府の命令による集会施設の活動停止によってもたらされた恩恵は、今や遠い過去のものとなった。 2021年4月の前年同月比2.63%増に対し、先月のサービス業全体の指数は5.37%上昇し、前年同月の2倍となった。サービス業は消費者物価指数(CPI)の62%を占めている。
CPIサービス指数の前年比変化、2012年~2022年
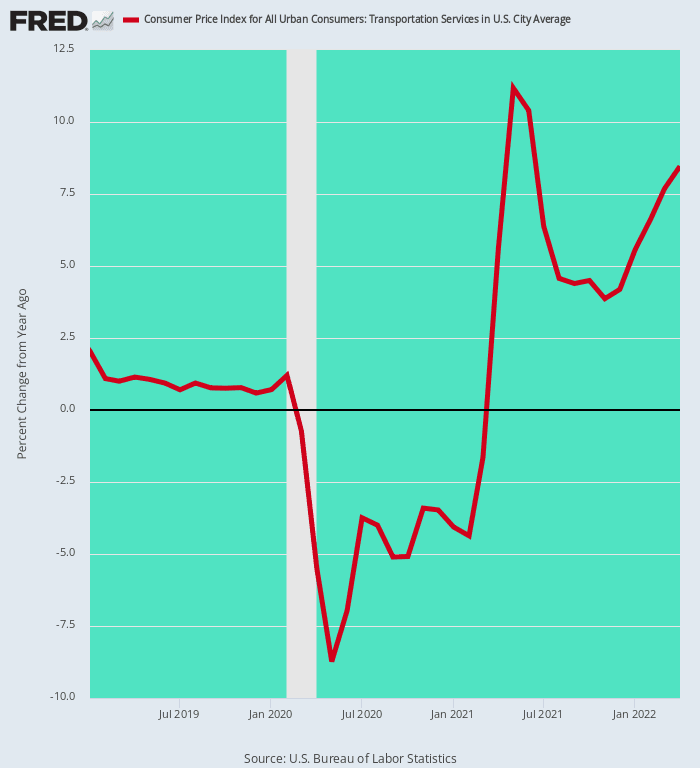
サービス部門における一時的な落ち込みとその後の力強い回復を示す好例として、運輸サービス部門のサブインデックスが挙げられる。2020年の春から夏にかけて航空便や公共交通機関の大部分が運休となったため、運輸サービス指数は2020年5月の底値で-8.7%まで低下し、2021年2月まで前年比でマイナス圏にとどまった。
しかし、経済活動の再開により、運賃や物価は大幅に回復した。航空運賃だけでも4月には33%上昇し、運輸サービス全体では前年同月比で8.5%上昇した。ここでも重要なのは、2022年4月の上昇幅そのものよりも、一時的に消費者物価指数(CPI)を押し下げていた新型コロナウイルスによるロックダウンの影響が解消されたことにある。
2019 年 2022 月から XNUMX 年 XNUMX 月までの輸送サービスの前年比の変化
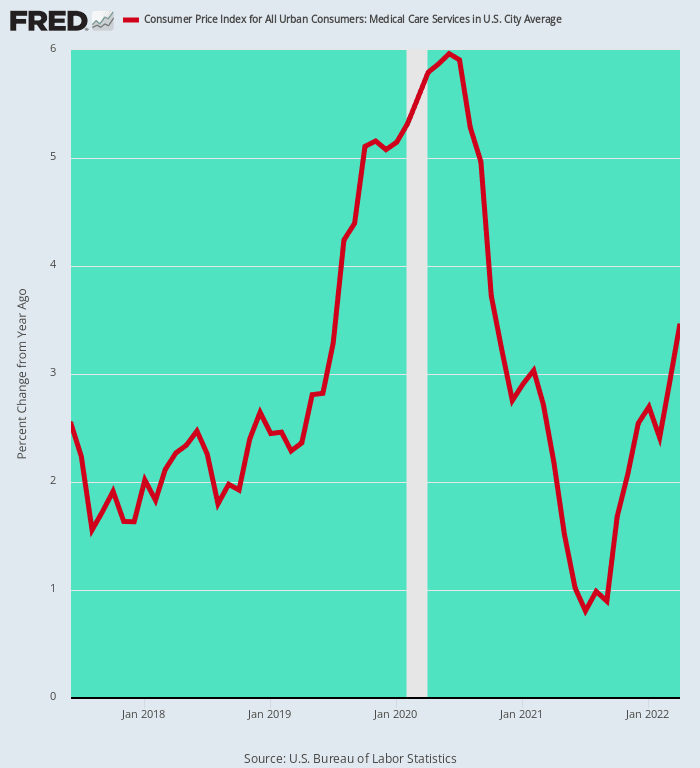
歴史的にインフレ傾向の強い医療サービス部門も、まさに同じパターンを示している。 2012年から2020年2月まで年率3.1%で上昇した後、新型コロナウイルス感染症の流行により、この指数は文字通り急激に上昇した。
当初、新型コロナウイルス感染症患者が医療システムに殺到したことを受け、2020年6月までに前年比6.0%という急上昇を見せたが、その後、ウイルス対策当局が多くの任意医療サービスの停止を命じたことで、急激に低下した。2021年6月の底値では、前年比0.8%まで落ち込み、 1950年代以来の最低水準となった。
言うまでもなく、消費者物価指数(CPI)の上昇基調は長くは続かなかった。2022年4月現在、前年比の上昇率は3.5%に回復しており、今後さらに上昇する可能性は高い。
医療サービス CPI の前年比増加率、2017 年~2022 年
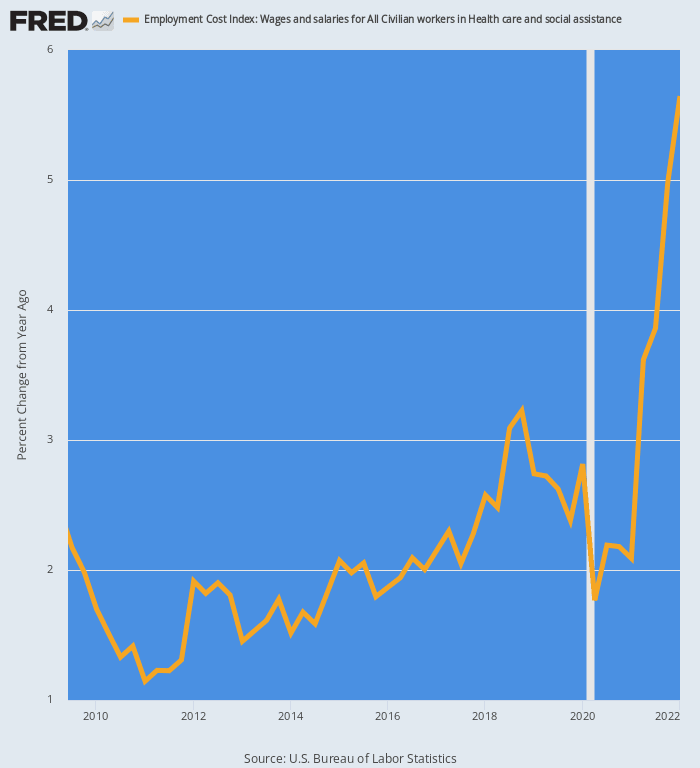
特に、人件費が高騰しているため、この傾向は顕著です。医療部門全体では、2022年第1四半期の雇用コスト指数は前年同期比5.6%上昇し、看護師をはじめとする医療従事者の人手不足によるコストの二桁増により、さらに上昇傾向にあります。
下のグラフは、現在進行中の急激な変化を示しています。2009年第3四半期から2019年第4四半期にかけて、医療費は年率2.0%上昇しました。しかし、2022年第2四半期末までには、前年比の上昇率はその3倍にあたる6.0%以上になると予測されます。
補償が医療提供者にとって圧倒的に最大のコストであることを考えると、今後数か月間はそれに応じて価格と料金を引き上げる以外に選択の余地はありません。
医療および社会支援労働者の雇用コスト指数の前年比変化、2009 年から 2022 年
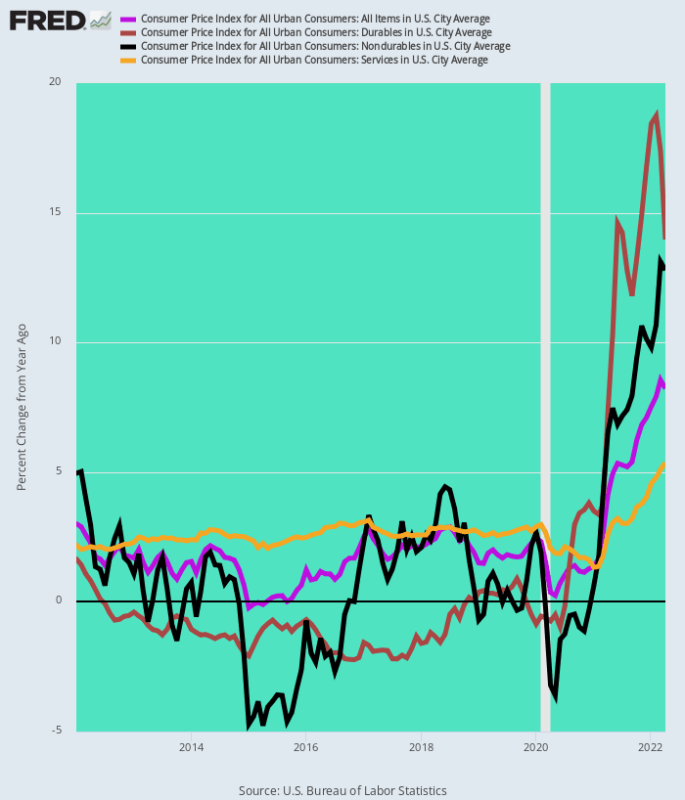
全体として、2012 月の CPI レポートは、私たちがまったく新しいインフレのボール ゲームにいることをもう一度思い出させてくれました。 歴史の偉大なスキームの中で、2019年からXNUMX年は異常であったことが判明しました。これは、生産が低コストのグローバルサプライチェーンに一時的にシフトしたことと、中央銀行による大量の世界的な紙幣印刷が大量に安価に提供されたためです。グローバルなインフラストラクチャ、原材料、製造、および輸送への投資のための負債資本。
その結果、全体的な CPI は、耐久財のマイナスのインフレ、商品と非耐久財のわずかな増加傾向、サービスの年率 1.6% の増加により、年平均わずか 2.6% にとどまりました。 対照的に、2022 年 XNUMX 月のこの AM に報告された Y/Y 利益は、別の球場にあります。
FRB の偽りの「ローフレーション」時代は終わりました。
2012 年から 2019 年までの年率増加対 2022 年 XNUMX 月の前年比増加:
- CPI 耐久財:-1.0% vs.+14.0%;
- CPI 非耐久財: +0.3% 対 +12.8%。
- CPI サービス: +2.6% 対 +5.4%。
- 全体の CPI: +1.6% 対 + 8.3%
消費者物価指数とその主要構成要素の前年比の変化、2012 年から 2022 年
要するに、上記の完璧な嵐からの短期的な救済は見られません. 中国の新型コロナウイルスの弾圧とウクライナ戦争の両方がサプライチェーンと商品市場を混乱させ続ける一方で、国内サービスは、財政政策に起因する労働力不足とその結果としてのサービス部門のコスト押し上げインフレの上昇により、レースに参加できなくなります。
その一方で、FRB は何年にもわたる乱暴な紙幣の印刷で過剰需要を積み上げてきました。 現在、ウォール街やワシントンが予想していたよりもはるかに積極的に引き締める以外に選択肢はありません。
もちろん、上記のインフレ蒸気の頭は最終的に解放されます。 つまり、昔ながらの不況の治療法とそれに対するおかしな話です。
著者のサイトから転載。
ご意見はこちら
の下で公開 Creative Commons Attribution4.0国際ライセンス
再版の場合は正規リンクをオリジナルに戻してください。 Brownstone Institute 記事と著者。